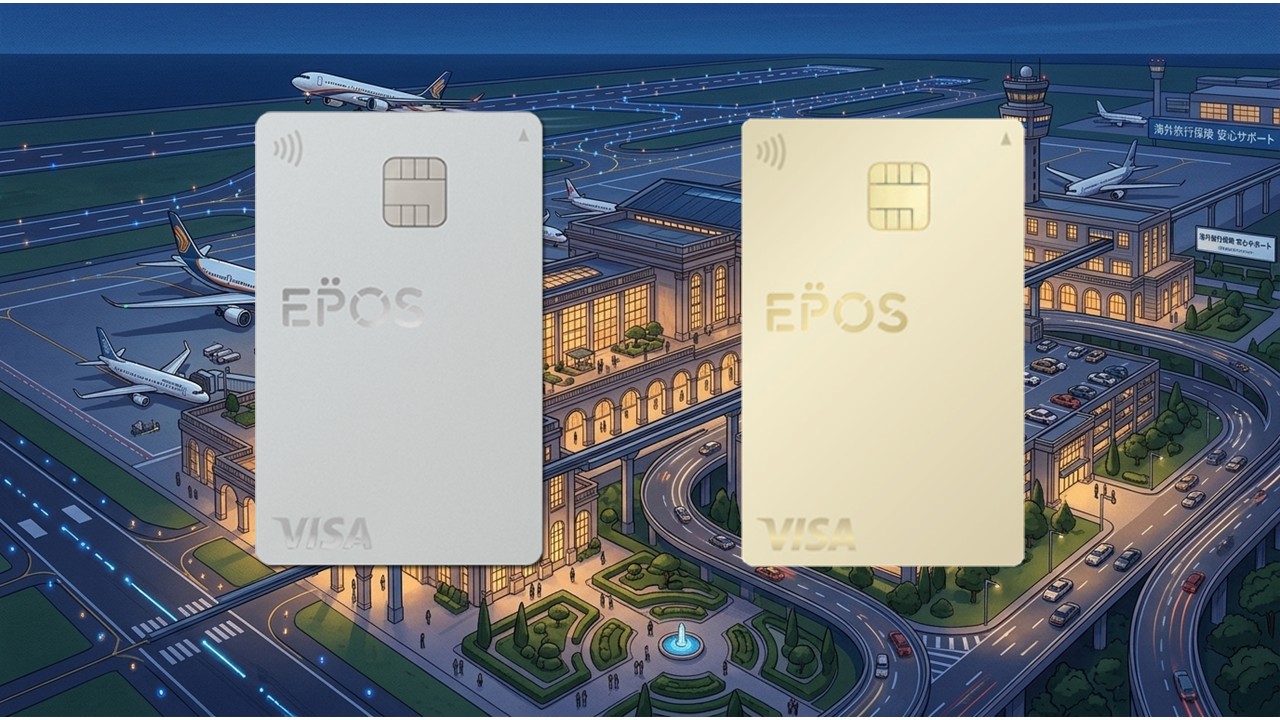
海外旅行好きの必携カード!エポスカードが選ばれ続ける理由
海外旅行の計画を立てるとき、航空券やホテルの手配と同じくらい大切なのが「海外旅行傷害保険」の準備ですよね。
「万が一現地で病気やケガをしたら、治療費が数百万円もかかった……」という話を耳にして、不安を感じたことがある方も多いのではないでしょうか。民間の海外旅行保険に毎回加入すると、1回の渡航で数千円の出費になることも珍しくありません。
そこでおすすめなのが、旅好きの間で「海外旅行のお守りカード」として絶大な人気を誇るエポスカードです。
今回は、通常のエポスカードと上位カードであるエポスゴールドカードの「海外旅行保険の強み」を徹底解剖。さらに、ゴールドの年会費を完全無料にする裏ワザやインビテーションの狙い方まで、詳しく分かりやすくお届けします!
 おもち(夫)
私も妻も、大学生のころからエポスカードを使い、インビテーションをもらって大学生のうちからゴールドカードを使っていました!
 おもち(妻)
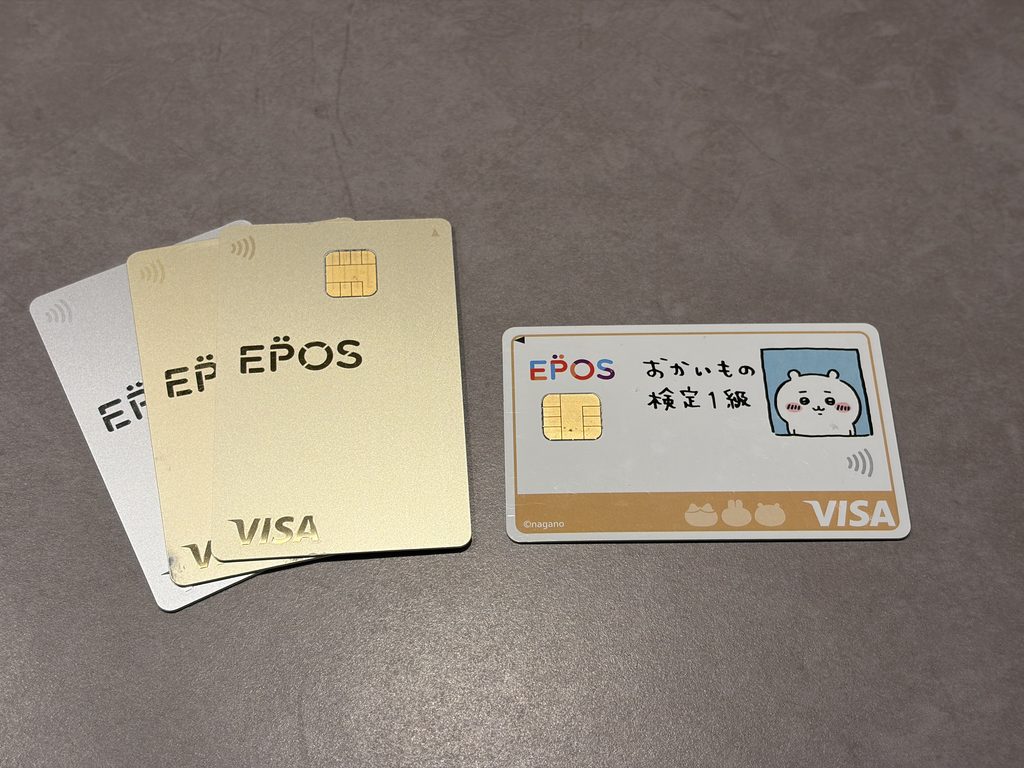
私は最初ちいかわのエポスカードを使ってました。
ゴールドになったらちいかわじゃなくなってしまいましたが…。


ここがスゴい!エポスカードの海外旅行傷害保険を徹底深掘り
クレジットカードの海外旅行保険を見るとき、多くの人が「最高補償額(最高3,000万円など)」に目を奪われがちです。しかし、本当にチェックすべきはそこではありません。
実際に海外で使う可能性が圧倒的に高いのは、死亡・後遺障害ではなく、現地で病院にかかったときの「傷害治療費用」と「疾病治療費用」です。
【海外でのリアルな治療費用の目安】
・ハワイで盲腸の手術を受けて数日間入院:約300万〜500万円
・ヨーロッパで転倒骨折し救急搬送:約200万〜400万円
・アジア圏で感染症にかかり点滴・入院:約50万〜150万円
日本の健康保険が使えない海外では、ちょっとした診療や検査だけでも数十万円、入院や手術となれば数百万円単位の請求が届きます。エポスカードは、まさにこの「最も使われる補償」が極めて手厚く設計されているのが最大の特徴です。
【徹底比較】一般カード vs ゴールドカードの補償内容と実力差
一般カード(年会費永年無料)とエポスゴールドカードでは、補償金額や受けられるサポートにどのような違いがあるのでしょうか。分かりやすく一覧表で比較してみましょう。
| 補償項目 | エポスカード(一般) | エポスゴールドカード |
| 年会費 | 永年無料 | 5,000円(条件達成で永年無料) |
| 傷害死亡・後遺傷害 | 最高3,000万円 | 最高5,000万円 |
| 傷害治療費用(ケガ) | 最高200万円 | 最高300万円 |
| 疾病治療費用(病気) | 最高270万円 | 最高300万円 |
| 賠償責任(免責なし) | 最高3,000万円 | 最高5,000万円 |
| 救援者費用(家族の現地渡航等) | 最高100万円 | 最高100万円 |
| 携行品損害(持ち物の盗難・破損) | 最高20万円(免責3,000円) | 最高50万円(免責3,000円) |
| 空港ラウンジサービス | なし | 国内主要空港+ホノルル等 無料 |
| ポイント有効期限 | 2年間 | 無期限(永久不滅) |
年会費無料なのに病気治療「270万円」は驚異的
年会費が一切かからない一般カードでありながら、疾病治療費用が「最高270万円」まで補償されるカードは他社を見渡しても極めて希少です。民間の保険に換算すると、1回の渡航あたり約3,000円〜5,000円相当の安心感を無料で持ち歩ける計算になります。
ゴールドなら治療費「各300万円」+空港ラウンジで快適度アップ
ゴールドカードにステップアップすると、ケガ・病気ともに補償上限が「最高300万円」まで引き上がります。
さらに、羽田・成田・関空・中部・福岡をはじめとする国内主要空港やハワイ・ダニエル・K・イノウエ国際空港のカードラウンジが無料で利用可能に。フライト前の待ち時間をゆったり過ごせるのは、旅行好きにとって見逃せない特典です。
おもち(夫)あと、地味に助かるのが、携行品損害保険です!
実は、私はエポスカードで携行品損害保険を使用して、スマホを水没させてしまった時に保険を適用することができました!
その時は新品に交換する費用が全額(免責3,000円)出ました!
エポスゴールドの年会費(通常5,000円)を永年無料にする3つの方法
「ゴールドカードは欲しいけれど、毎年5,000円の年会費を払い続けるのはもったいない……」と感じる方もご安心ください。実は、エポスゴールドカードは一度無料化してしまえば、翌年以降もずっと年会費永年無料で持ち続けることができます。
年会費を無料にするルートは以下の3つです。
1. エポスカードからの「公式インビテーション(招待)」を受ける
一般カードを定期的に使っていると、エポスカード公式から「ゴールドカードへ年会費無料で切り替えませんか?」という特別なインビテーションが届きます。この招待経由で切り替えた場合、初年度から年会費が一切かからず、永年無料となります。
おもち(夫)ちなみに私は大学生の時にこのルートでゲットしました
2. 直接申し込み後、年間50万円以上を利用する
招待を待たずに直接ゴールドカードを申し込んだ場合、初年度は年会費5,000円(税込)が発生します。しかし、年間で合計50万円(税込)以上ショッピング利用をすると、翌年以降の年会費が永年無料になります。
3. ゴールド・プラチナ会員の家族から紹介してもらう(エポスファミリーゴールド)
家族の中にすでにエポスゴールドまたはプラチナカードを持っている人がいれば、その紹介を通じて「エポスファミリーゴールド」に申し込むことができます。この場合も、初年度から年会費永年無料でゴールドカードを発行可能です。
ゴールドのインビテーションはある?招待の条件と目安
エポスカードのインビテーションは実在し、実際に多くのユーザーが招待経由で無料ゴールドを手に入れています。
公式には明確な基準は公表されていませんが、これまでの実績や利用者のデータから、おおむね以下の条件を満たすとアプリ上に「ゴールド招待メーター」が出現し、100%に達するとインビテーションが届く傾向にあります。
- 利用金額の目安:半年〜1年程度で累計20万〜50万円以上の利用
- 利用期間の目安:カード発行から半年以上
- 利用頻度:月々の公共料金、日用品、スーパー、スマホ代など日常的な決済
- 信用情報:引き落とし日の延滞・遅延が一度もないこと
一括で高額決済をするよりも、公共料金やコンビニ決済など「毎月コツコツ継続して使っている実績」が重視される傾向にあります。
インビテーションを待つべき人 vs 最初からゴールドを作るべき人
「まずは一般カードを作って招待を待つべき?」「それとも最初からゴールドを申し込むべき?」と迷う方のために、タイプ別の判断基準をまとめました。
インビテーションを待つべき人
- 1円も年会費を払わずにゴールドを持ちたい方
- 直近数ヶ月以内に海外旅行の予定がない方
- 年間の決済額が50万円に届くか分からない方
- 学生や新社会人で、まずは着実にクレヒス(利用実績)を積みたい方
急ぎの旅行予定がないなら、まずは年会費無料の一般カードを発行し、日常の支払いを集約してインビテーションを狙うのが最も無駄のない王道ルートです。
最初からゴールドを作るべき人
- 近々、海外旅行や留学・長期出張の予定が決まっている方
- 出発前に空港ラウンジ無料特典や手厚い補償(各300万円)を確実に確保したい方
- 家賃、光熱費、旅行代金などで「年間50万円」を確実に決済できる見込みがある方
直近で海外渡航を控えている場合、インビテーションを待っている時間は惜しいもの。初年度の年会費5,000円は「手厚い保険料+空港ラウンジ利用料」と割り切って直接申し込み、年間50万円決済を達成して翌年以降を永年無料にするのが最も賢い選択です。
さらに、エポスゴールドは年間50万円利用で2,500ポイント(2,500円相当)、年間100万円利用で10,000ポイント(10,000円相当)のボーナスポイントがもらえるため、50万円以上使う方なら実質的な還元率でも初年度の年会費分を軽々と回収できます。
まとめ:旅のお供にエポスカードを準備して、安心な旅へ出発しよう!
エポスカードは、一般カードでも年会費無料とは思えないほど充実した海外旅行傷害保険を備えており、旅好きなら財布に忍ばせておいて絶対に損のない1枚です。
- まずは完全無料で手厚いお守りを持ちたいなら「一般カード」からスタートしてインビテーションを狙う
- 近いうちに海外へ行く予定がある・年間50万円以上使うなら「ゴールドカード」を直接手に入れて翌年以降無料化を目指す
旅先での予期せぬトラブルから自分を守るためにも、旅行の直前になって慌てることのないよう、早めに準備を整えておきましょう!

コメント